※この記事にはプロモーション(PR)が含まれています。
 かなえママ
「育休明け、扶養内パートにするか、日勤常勤で戻るか…」
復帰が近づくと、ここで手が止まってしまうこと、ありますよね。
- 扶養内パートは、時間に余裕ができそう。でも収入が減るのは心配
- 日勤常勤は、収入も将来も安定しそう。でも子育てと両立できるか不安
かなえママせっかくの資格なのに、扶養内パートはもったいないかな
と、気持ちが揺れることもあるかもしれません。
どちらを選んでも、何かを手放すような気がして、なかなか決めきれないですよね。
私自身、パートの内定をいただいたのに保育園の点数が足りずに落選し、泣く泣く辞退したことがあります。そのあと正社員を選んだのは、正直に言うと、点数が多い正社員じゃないと保育園に入れなかったからです。
だから、この迷いは他人事ではありません。
こんにちは、ファミ看!のかなえです。
看護師歴は約15年、3人の子どもを育てながら働いています。
私はこれまでに、子育てしながら健診センターでの扶養内パートと、施設内の訪問看護での常勤(フルタイムと時短勤務)を経験しました。今はクリニックで、扶養内パートとして働いています。
先に答えを言うと、扶養内パートが「もったいない」かどうかは、今の自分が何を大事にしたいかで変わります。
どちらが正しい、という話ではありません。
両方やってみて感じた「暮らし」と「お金」の違いを、正直にまとめました。
この記事でわかること
- 時間と休みやすさの違い
- キャリアとブランクの考え方
- 収入の比べ方と、「扶養」で気をつけたいポイント
- 第3の選択肢とは?
- 自分に合う方を選ぶためのチェックリスト
先に結論:向いているのはこんな人
| 大事にしたいこと | 扶養内パート | 日勤常勤 |
|---|---|---|
| 子どもの行事や発熱に、なるべく自分で対応したい | 予定は合わせやすい | 職場の体制や理解による |
| 家計の柱として、安定した収入がほしい | 収入は抑えめになる | 月給制で見通しを立てやすい |
| ボーナスや退職金を受け取りたい | 職場によって異なる | 制度がある職場なら対象になる |
| 今は子育てに比重を置きたい | 合っている | 続けながら調整する道もある |
| 自分名義の年金を厚くしておきたい | 扶養に入っている間は、自分の厚生年金は増えない | 自分で加入するので、将来の年金に反映される |
| 勤務日数を自分で調整したい | 相談しやすい | 週5日が基本。時短勤務を使える職場も |
どちらが正解、ではありません。
「今の家庭に必要なのは、時間か、収入か、将来の安心か」で、答えは変わります。
ここからは、時間 → キャリア → お金の順に、ひとつずつ見ていきますね。
(青字をクリックすると読みたいところへ飛べます。)
時間と休みやすさ:毎日の暮らしはどう変わる?
まず気になるのは、「毎日がちゃんと回るかどうか」ですよね。
わたしの場合
| 項目 | 扶養内パート | 日勤常勤 |
|---|---|---|
| 働き方 | 月60時間ほど | 月160時間ほど(週40時間×4週の場合)。時短勤務を使える職場も |
| 有給休暇 | 勤務日数に応じて付与される | フルタイム分が付与される |
| 急な休み | 今のところ予定の休みのみ | 職場の人員体制による |
私は常勤のころ、子どもが3歳になるまでは時短勤務も使っていました。
帰宅後の家事や育児にゆとりができて、シフトも柔軟に組んでもらえたのは、本当にありがたかったです。
育休中の分の有給が付与されていたのも、助かりました。
「常勤=休めない」とは限らない、というのが私の実感です。
職場の制度と人員体制で、大きく変わります。
一方で今は、平日中心の扶養内パートです。
住んでいる自治体の保育園の就労基準に合わせて、月60時間ほど働いています。
私の時給では、年収の壁は超えない範囲です。
日勤のフルタイムと比べると月に100時間も余裕が生まれる計算ですね。
急なお休みは、今の職場ではまだ取ったことがありません。
そうならないように、子どもと自分の体調管理に気をつけています。
パートになってからは、子どもと一緒にいる時間が増えました。
「この子、こんなに面白いことを言うんだ」と気づいたり、
一緒にクッキーを作ったり。楽しく過ごせています。
ただ、お金の面では、贅沢はできなくなったなと感じています。
キャリア:ブランクと「これから」をどう考える?
「パートにしたら、もう常勤には戻れないのでは」と不安になる方もいるかもしれません。
扶養内パートでも、現場に立ち続けていれば、ブランクは作らずにすみます。
一方で、任される役割や経験の幅は、常勤のほうが広がりやすいと私は感じています。
私のケース:なぜ今、扶養内パートなのか
常勤の職場はありがたい環境でしたが、ワークライフバランスを整えたくて、離れることにしました。
今、扶養内パートを選んでいる一番の理由はシンプルで、
子どもが一緒に遊んでくれるうちに、たくさん遊びたいから。
子どもが部活や友達づきあいを優先するようになったら、また常勤でしっかり働きたいと考えています。
もちろん、良いことばかりではありません。
収入は、だいぶ減りました。
そこへ追い打ちをかけるように届いたのが、退職後に自分で納める住民税の納付書です。
これが、なかなか重かったです。
住民税は前の年の収入をもとに計算されます。
収入が減ったあとに、常勤のころの金額で請求が来るんですね。
常勤からパートに切り替える方は、この分を取り分けておくと安心です。
働き方は、一度決めたら終わりではありません。
子どもの成長に合わせて選び直せるのは、手に職を持つ私たち看護師の強みだと思います。
お金:収入の比べ方と「扶養」の注意点
最後に、いちばん現実的なお金の話です。
「扶養」には2種類あります
扶養内パートを考えるとき、いちばん混同しやすいのがここです。
- 税制上の扶養:所得税や住民税、配偶者控除に関わるもの
- 社会保険の扶養:健康保険や年金に関わるもの
この2つは、基準も仕組みも別物です。
この記事で「扶養内」と書くときは、手取りへの影響が大きい 社会保険の扶養(原則として年収130万円未満) のことを指しています。
とくに社会保険は、年収の見込みが基準を超えると夫の扶養から外れます。
それとは別に、勤務先の規模や週の勤務時間によっては、自分で社会保険に加入することになる場合 もあります。
「扶養内のつもりだったのに、保険料が引かれて手取りが思ったより少なかった」ということが、起こり得るんです。
看護師は時給が高いぶん、「壁」に届きやすい
看護師のパートは、時給が高めなのがありがたいところです。
でもそのぶん、短い勤務でも、年収は思ったより早く積み上がります。
厚生労働省の調査では、パートで働く看護師の平均時給は1,933円です(令和7年賃金構造基本統計調査)。
ここでは少し控えめに、時給1,800円で午前だけ4時間働く場合を計算してみます。
| 働き方 | 年収の目安 |
|---|---|
| 週3日(週12時間) | 約112万円 |
| 週4日(週16時間) | 約150万円 |
※時給1,800円 × 週の勤務時間 × 52週で計算。交通費や寸志は含めていません。
午前だけの勤務でも、週4日にすると、社会保険の扶養の基準(原則として年収130万円未満)を超える計算になります。「午前だけだから扶養内のはず」と思っていても、日数しだいで超えてしまうんです。
もうひとつ見落としやすいのが、交通費と寸志 です。
社会保険の扶養では、通勤手当や賞与(寸志)も収入に含めて判断されます。
税金の計算とは扱いが違うので、ここも混同しやすいポイントです。
私も、交通費や寸志を合わせても130万円を超えないように、気をつけて働いています。
私の場合:手取りはどう変わった?
| 項目 | 扶養内パート | 日勤常勤(フルタイム) |
|---|---|---|
| 月収の目安 | 手取りで約10万円 | 手取りで約30万円 |
| ボーナス | 寸志の予定あり | 1回あたり約1か月分が年2回 |
| 社会保険 | 条件により、夫の扶養か、自分で加入かが分かれる | 自分で厚生年金・健康保険に加入 |
私の場合、手取りの差は月に20万円ほど。
ボーナスも含めると、年単位ではさらに差が開きます。
月収だけを見ると常勤が多く見えますが、パートには「時間」という大きな対価があります。
逆に、パートの時給だけを見て判断すると、賞与や社会保険の違いで、年単位では差が開くこともあります。
比べるときは、月収ではなく 年収と、1週間あたりの自由時間 で見るのがおすすめです。
扶養を外れても、第3の選択肢:「雇用保険や社会保険に入れるパート」
扶養内か、常勤か。
実は、その2択だけではありません。
実はパートのまま、雇用保険や社会保険に入って働く道もあります。
自分で保険に入ることで、受けられる保障が広がります。
| 自分で加入する保険 | 対象になる給付の例 |
|---|---|
| 雇用保険 | 育児休業給付金、退職後の失業給付(基本手当) |
| 勤務先の健康保険 | 出産手当金、傷病手当金 |
| 厚生年金 | 将来受け取る年金に反映される |
まず知っておきたいのが、雇用保険です。
雇用保険は、勤務先の規模に関係なく、週の所定労働時間が20時間以上などの条件を満たせば、パートでも加入します(2026年11月時点)。2028年10月からは、「週10時間以上」に緩和される予定です。
加入していると、条件を満たせば育児休業給付金の対象になります。
2人目、3人目を考えているパートママにこそ、知っておいてほしい制度です。
私の友人や同僚にも、「2人目を考えているから」と、雇用保険に入れるパートを選んでいた人がいました。
これから出産を考えている方にとっては、「扶養内に収める」ことだけが選択肢ではないんですね。
※どの給付にも、加入期間などの条件があります。
職場の規模で変わる、社会保険は「週何時間から入れるか?」
一方で、社会保険(健康保険・厚生年金)のほうは、週20時間以上ならどの職場でも入れるわけではありません。
対象は一定の規模以上の勤務先です。
小さなクリニックなどでは、週20時間では入れず、常勤の4分の3以上の勤務が目安になります。
応募前に「週何時間から社会保険に入れますか」と聞いておくと安心です。
整理すると、こうなります。
どの職場でも雇用保険は、週20時間から。
違いが出るのは、社会保険のほうです。
| 職場 | 雇用保険 | 勤務先の社会保険 |
|---|---|---|
| 厚生年金の加入者が51人以上 | 週20時間以上 | 週20時間以上 |
| 50人以下で、社会保険のある職場 | 週20時間以上 | 常勤の4分の3以上(目安は週30時間) |
| 個人経営で5人未満など、社会保険のない職場 | 週20時間以上 | 入れない(国民健康保険・国民年金を自分で) |
※2026年11月時点。51人の基準は、今後段階的に下がる予定です。
小さな職場で社会保険に入りたい場合は、常勤の4分の3まで働くか、週20時間から入れる職場を探すか。
どちらも、家庭の状況に合わせて選べる道です。
気をつけたい「扶・雇・社の谷」とは?
先ほどと同じ時給1,800円で、週の勤務時間ごとに整理してみます。
| 週の勤務時間 | 年収の目安 | 健康保険・年金 |
|---|---|---|
| 12時間 | 約112万円 | 夫の扶養に入れる。 自分で払う保険料はなし |
| 14〜19時間 | 約131万〜178万円 | 扶養から外れる。勤務先の社会保険には入れず、自分で国民健康保険と国民年金に加入 |
| 20時間以上 | 約187万円〜 | 雇用保険は加入。従業員51名以上の場合、社会保険に加入 |
※時給1,800円 × 週の勤務時間 × 52週で計算。交通費や寸志は含めていません。
2026年11月時点の制度をもとにした目安です。
気をつけたいのは、真ん中の「週20時間未満かつ年収130万以上」です。
扶養から外れる一方、雇用保険や勤務先の社会保険にも加入できず、国民健康保険と国民年金を自分で負担することになる範囲を、ファミ看!では「扶・雇・社の谷」と呼んでいます。心の中では「高速通過推奨ゾーン」とも呼んでいます。長居しないほうがいい、という意味です。
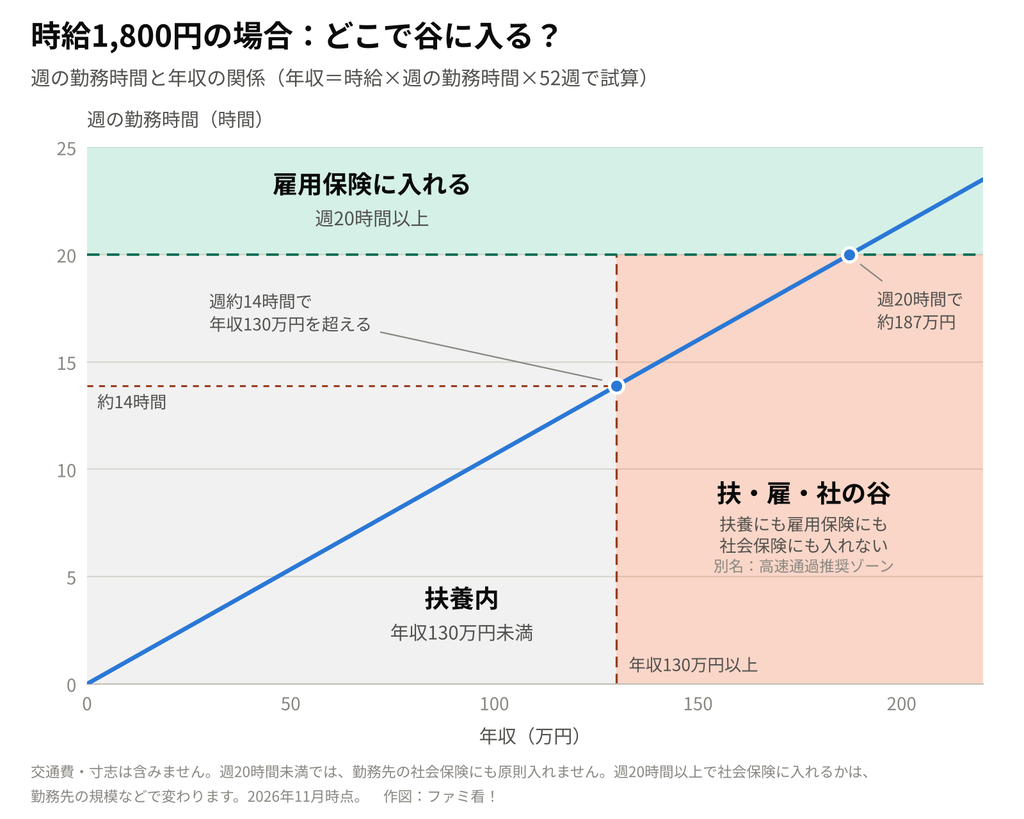
上の図をご覧下さい。縦軸が週の勤務時間、横軸が年収です。
この図の2つの点を、数字で比べてみます。
同じ時給1,800円で、週に6時間違うだけです。
| 項目 | ① 週14時間 (谷の中) | ② 週20時間 (社会保険に入れる職場なら) |
|---|---|---|
| 年収の目安 | 約131万円 | 約187万円 |
| 月収の目安 | 約10.9万円 | 約15.6万円 |
| 夫の扶養 | 外れる | 外れる |
| 健康保険・年金 | 国民健康保険・国民年金(全額自分で) | 勤務先の健康保険・厚生年金(会社と半分ずつ) |
| 雇用保険 | 入れない | 加入 |
| 毎月の保険料 | 国民年金 17,920円+国民健康保険料(自治体による) | 約2.35万円(健康保険 約8,100円+厚生年金 約14,600円+雇用保険 約780円) |
| 保険料を引いた残り (税金を引く前) | 約9.1万円から、さらに国民健康保険料を引いた額 | 約13.2万円 |
| 育児休業給付金・失業給付 | 対象外 | 対象(加入期間などの条件あり) |
| 出産手当金・傷病手当金 | なし | あり |
| 将来の年金 | 基礎年金のみ | 厚生年金が上乗せされる |
※年収は52週で計算し、交通費・寸志は含みません。「保険料を引いた残り」は、税金を引く前の金額です。②の社会保険料は、協会けんぽの全国平均の料率(2026年度)で、40歳未満として計算した目安です。
週13時間なら、月収は約10.1万円で、扶養内のため自分で払う保険料はありません。週14時間に増やすと、月収は約8,000円増えます。でも国民年金だけで月約1.8万円かかるので、手元に残るお金はかえって減ってしまいます。働き控えの原因となりますね。
「扶・雇・社の谷」は時給が高いほど範囲が広がります。
高時給の看護師だからこそ、「扶・雇・社の谷」に気をつけましょう!
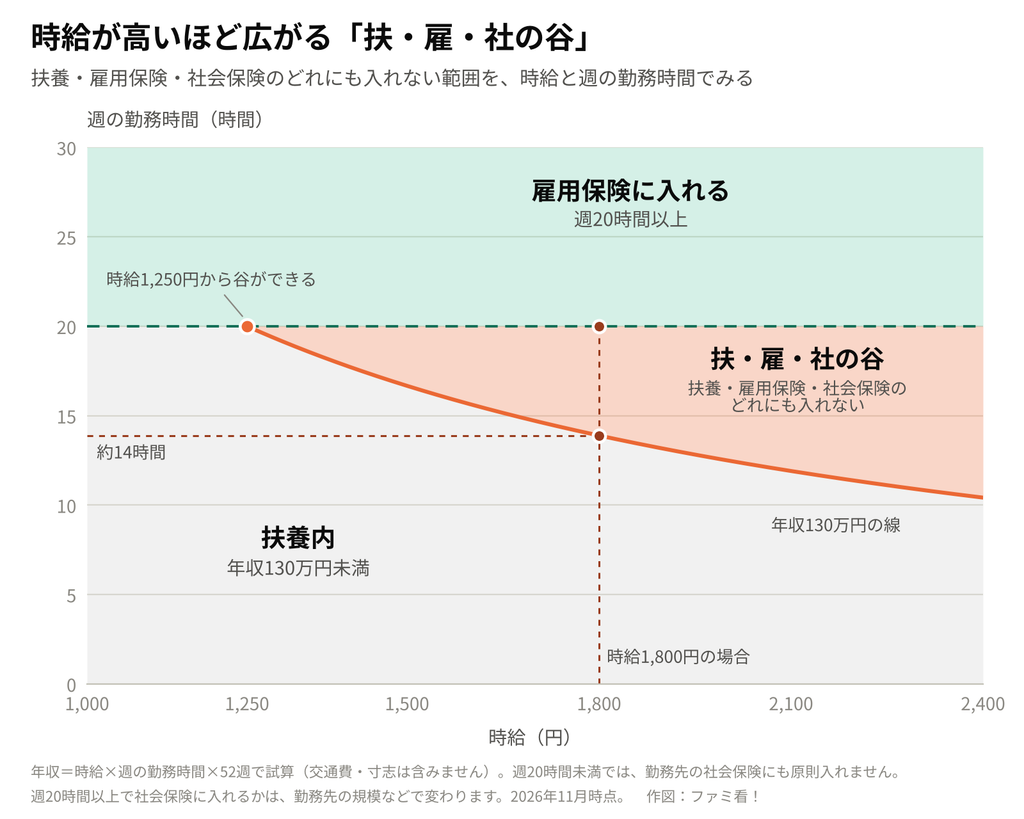
扶養を超えるなら、週20時間以上にして雇用保険に入れるかどうかが、ひとつの分かれ目になります。
時間を増やして週20時間以上にするのも、時間を減らして扶養内に戻るのも、どちらも正解です。
制度は見直しの途中です(2026年11月時点)
税の基準も、社会保険の加入条件も、ここ1〜2年で見直しが続いています。
少し前の記事で読んだ金額や、先輩から聞いた金額が、今は変わっていることもあります。
応募の前に、この3点を確認しておくと安心です。
- 求人票に「雇用保険あり」「社会保険あり」が、それぞれ書かれているか
- 週何時間から社会保険に入れるか(勤務先の規模で変わります)
- 労働条件通知書に書かれる、年収の見込み額(交通費や寸志を含めた額)
※私は税理士・社会保険労務士ではないので、金額の断定はしません。
最新の基準は、厚生労働省・日本年金機構・国税庁の案内や、勤務先の事務担当の方に確認してくださいね。
迷ったら、このチェックリスト
- □ 家計に「最低限必要な月収」はいくらか、数字で言える
- □ 夫の扶養に入る場合と、自分で社会保険に入る場合の手取り差を比べた
- □ 子どもの発熱・行事のとき、代わりに動ける人がいるか
- □ 今の時期、時間と収入のどちらを優先したいか、自分の言葉で言える
- □ 「子どもが大きくなったらどう働きたいか」のイメージがある
- □ 候補の職場に、社会保険の加入条件を確認した
あいまいな項目があっても、大丈夫です。
まずは家計の数字から、ひとつずつ書き出してみませんか。
書いてみると、自分が何を大事にしたいのかが見えてきます。
まとめ
- 扶養内パートは「時間」、日勤常勤は「収入と将来の安心」が強み
- 休みやすさは、雇用形態よりも職場の制度と人員体制で変わる
- 比べるときは月収ではなく、年収と自由時間で
- 「扶養」には税制上と社会保険の2種類がある。制度は見直しが続いているので、応募前に職場へ確認を
- どちらを選んでも、子どもの成長に合わせて選び直せる
- 看護師は時給が高いぶん、短時間でも壁に届きやすい。交通費や寸志も含めて計算を
- パートのまま扶養を超えて働く道もある。出産を考えているなら、自分で入る保険の保障も判断材料に
数字を並べてみて、あらためて感じたことがあります。
看護師は時給が高いぶん、扶養内で働ける時間の幅は、思っているより狭いです。
私は今、子どもとの時間を優先して、扶養内パートを選んでいます。
納得して選んだ働き方なので、私にとっては「もったいない」選択ではありません。
でも、家族を増やすステージの方は、出産手当金や年金といった保障のことまで考えると、育児に理解のある職場で日勤常勤として働くのも、十分ありだなと思います。
扶養内でも、扶養を超えても、常勤でも。
数字と暮らしの両方を見て、自分で納得して選べたら、それがいちばんだと思います。
もし自分で計算するのが難しい、我が家にとって一番いい働き方をプロに見てもらいたい!という方は無料FP相談がオススメです。保険の紹介もあるかもしれませんが、わたしが受けた時には無理に勧誘はされませんでしたよ
👉【PR】顧客満足度95%の保険相談なら保険マンモス(2026年11月時点、公式サイトより)
日勤常勤を考えている方へ
ここまで読んで「やっぱり日勤常勤かな」と思っても、すぐには決めきれないですよね。まずこちらの記事も読んでみてくださいね。
そして、プロに転職の相談をしたいという方へ。
転職サイトは、登録したからといって転職しなければいけないわけではなく、情報を集める手段のひとつです。連絡の頻度は、登録時の希望で相談できる場合もあるので、気になる方は公式サイトで確認してみてください。私自身は利用したことがありませんが、日勤常勤の求人を探すときの選択肢のひとつとして、ナース専科 転職があります。

あわせて読みたい記事



コメント