※この記事にはプロモーション(PR)が含まれています。
「扶養内で働くか、扶養を外れてしっかり働くか」
働き方を考えるとき、この2択で悩んでいませんか。
でも、制度をひとつずつ調べていくと、実は2択ではありませんでした。
「扶養」と「雇用保険」は、別々の線で決まります。
だから、組み合わせは4パターンあるんです。
こんにちは、ファミ看!のかなえです。
看護師歴は約15年、3人の子どもを育てながら、今はクリニックで扶養内パートとして働いています。
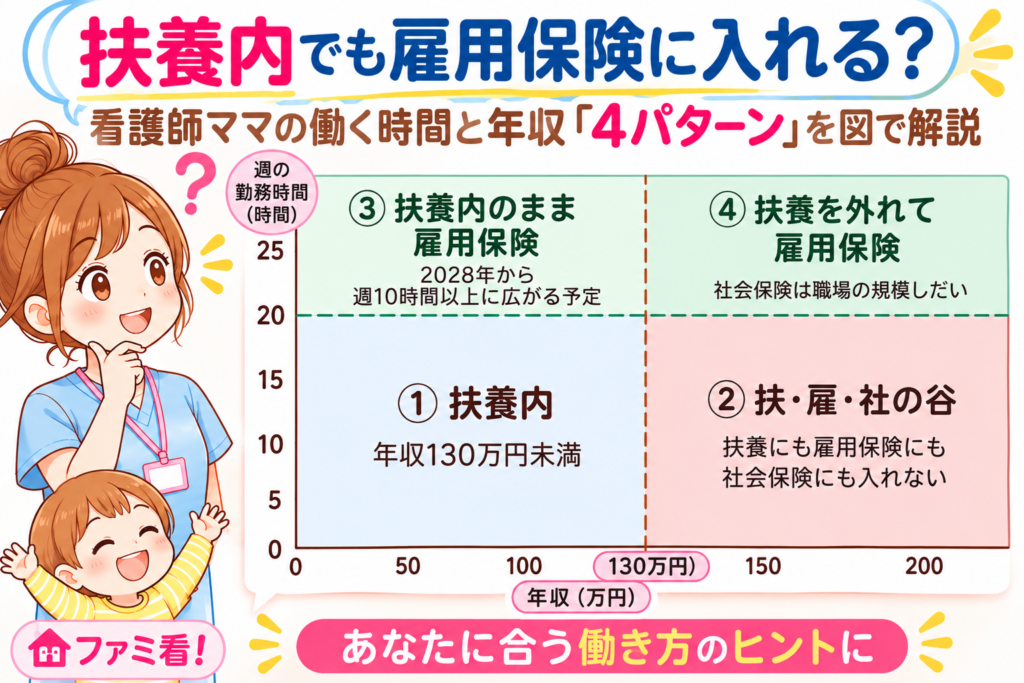
この記事では、その4パターンを1枚の図にまとめました。
自分が今どこにいて、働く時間を変えるとどこへ動くのかが、ひと目でわかります。
この記事でわかること
- 働く時間と年収で決まる、扶養と雇用保険の4パターン
- 「扶養内のまま雇用保険に入る」が成り立つ条件
- 看護師の時給だと、今はどのパターンを通るか
- 2027年・2028年に予定されている制度の変更
先に答え:扶養内でも雇用保険に入れる?
答えは、「条件がそろえば入れます。ただ、看護師の時給だと、今は難しいです」。
そして、2028年10月からは、高時給のパート看護師も扶養内かつ雇用保険に入れるようになる予定です。
順番に見ていきますね。
働く時間と年収の4パターン
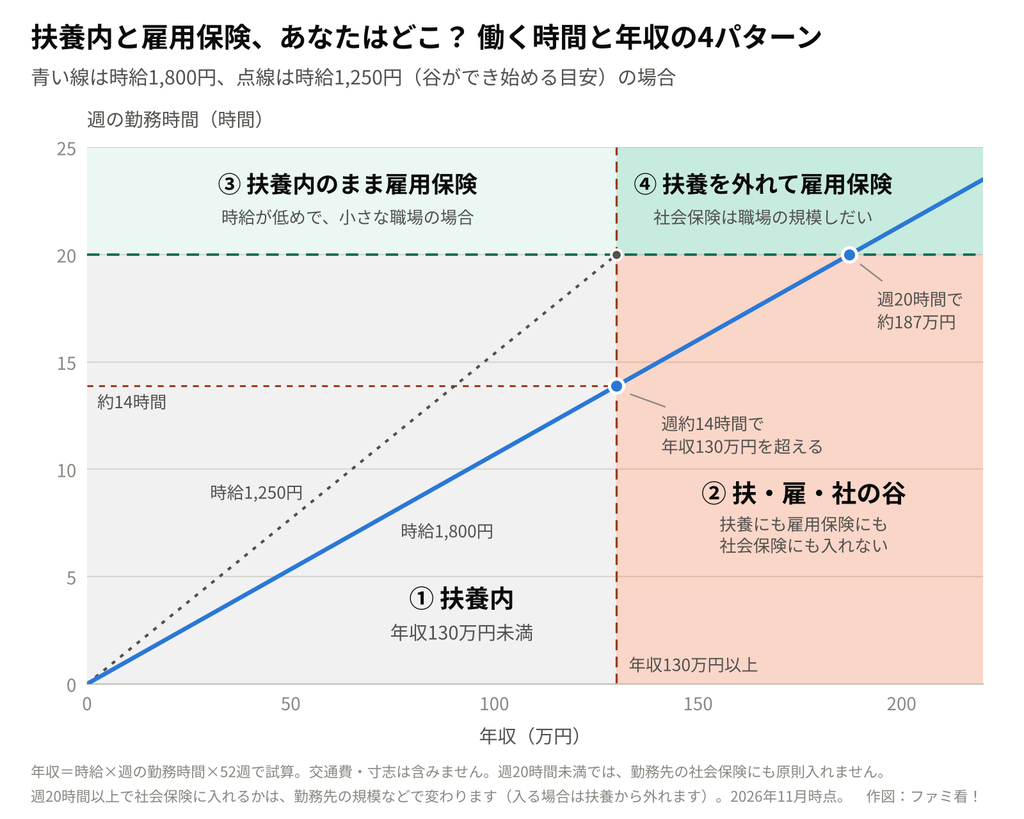
- 縦の線(年収130万円):夫の社会保険の扶養に入れるかどうかの目安
- 横の線(週20時間):雇用保険に入るかどうかの目安
この2本で、次の4つに分かれます。
| パターン | 年収 | 週の勤務時間 | 夫の扶養 | 雇用保険 |
|---|---|---|---|---|
| ① 扶養内 | 130万円未満 | 20時間未満 | 入れる | 入れない |
| ② 扶・雇・社の谷 | 130万円以上 | 20時間未満 | 外れる | 入れない |
| ③ 扶養内のまま雇用保険 | 130万円未満 | 20時間以上 | 入れる | 入れる |
| ④ 扶養を外れて雇用保険 | 130万円以上 | 20時間以上(社保に入れることも) | 外れる | 入れる |
※2026年11月時点。年収は交通費などを含めた見込みで判定されます。
③は、勤務先の社会保険の対象にならない職場の場合です。
自分がどれに当たるか、時給と週の勤務時間でチェックしてみてください。
あなたはどのパターン?かんたんチェック
時給と週の勤務時間を入れると、①〜④のどれに当たるかの目安がわかります。
クリニックなど小さな職場は「50人以下」のことが多いです。
あなたの目安は…
| 年収の見込み | |
|---|---|
| 夫の社会保険の扶養 | |
| 雇用保険 | |
| 年収130万円に届く時間 |
※年収は「時給×週の勤務時間×52週+交通費×12か月+寸志・賞与」で計算した目安です。扶養の判定は原則として年収130万円未満、雇用保険は週20時間以上などの条件で見ています(2026年11月時点)。実際の判定は、夫の健康保険組合や勤務先、ハローワークで確認してください。
 かなえママ
私は今、①で働いています。
②は、扶養から外れて国民健康保険と国民年金を自分で払うのに、雇用保険にも勤務先の社会保険にも入れない範囲です。私は「扶・雇・社の谷」と呼んでいます。くわしくは扶養内パートと日勤常勤を比べた記事に書きました。
 かなえママ
この記事の主役は、③の「扶養内のまま雇用保険」です。
パターン③が成り立つ3つの理由
「扶養内なのに雇用保険に入れる」のは、次の3つがそろうからです。
1. 雇用保険は、職場の規模に関係なく入れる
雇用保険は、週の所定労働時間が20時間以上で、31日以上働く見込みがあれば、パートでも加入します。
小さなクリニックでも同じです。
2. 「週20時間で社会保険」は、一定の規模以上の職場だけ
厚生年金の加入者が51人以上の職場では、週20時間以上働くと、自分で勤務先の社会保険に入ることになります。
この場合は、年収に関係なく夫の扶養から外れます。
一方、50人以下の職場では、常勤の4分の3以上働かないかぎり、社会保険の対象になりません。
だから、週20時間働いても扶養に残れます。
3. 時給が低めなら、週20時間でも年収130万円に届かない
境目は時給1,250円です。
計算は「130万円 ÷ 52週 ÷ 20時間 = 1,250円」。
時給がこれより低ければ、週20時間働いても年収は130万円未満に収まります。
図の点線が、この時給1,250円の線です。
つまり「厚生年金の加入者が50人以下の職場で時給1250円未満で週20時間以上勤務し、年収130万円未満。」
この条件がそろうと、扶養に入ったまま、雇用保険にも入れます。
具体例:時給1,200円と1,800円でくらべる
たとえばの数字で、くらべてみます。
| 項目 | 時給1,200円 | 時給1,800円 |
|---|---|---|
| 週20時間働いたときの年収 | 約125万円 | 約187万円 |
| 週20時間のときのパターン | ③ 扶養内のまま雇用保険 | ④ 扶養を外れて雇用保険 |
| 年収130万円に届く時間 | 週約20.8時間 | 週約13.9時間 |
| ②の谷に入る時間帯 | なし | 週約14〜20時間 |
※年収は「時給 × 週の勤務時間 × 52週」で計算。交通費や寸志は含めていません。
時給1,200円なら、週20時間働いても年収は約125万円。扶養内のまま、雇用保険に入れます。
ただし、気をつけたいことが2つあります。
- 交通費で超えやすい:130万円までの余裕は約5万円です。交通費が月に約4,300円を超えると、130万円に届いてしまいます。
- 地域によっては成り立たない:2026年度の最低賃金は、東京都が1,280円、大阪府が1,231円です。時給1,250円未満で働ける地域は、年々限られてきています。
看護師の時給だと、③は通らない
厚生労働省の調査では、パートで働く看護師の平均時給は1,933円です(令和7年賃金構造基本統計調査)。
図の青い線は、時給1,800円の場合です。
働く時間を増やすと、①から②の谷を通って、④へ進みます。③は通りません。
時給が高いのは、看護師の強みです。
ただ、時給が高いほど谷は広がり、③は遠くなります。
ここが、ちょっともどかしいところです。
雇用保険に入ると何が変わる? 育児休業給付金
「そもそも、雇用保険に入ると何がいいの?」と思いますよね。
2人目、3人目を考えている方に知っておいてほしいのが、育児休業給付金です。
育児休業給付金は、雇用保険から出る給付です。
育休を取ったとき、条件を満たせば、休業前の賃金の67%(181日目からは50%)を受け取れます。
パートでも、雇用保険に入っていれば対象になりえます。主な条件は次のとおりです。
- 育休を始める前の2年間に、11日以上働いた月(または80時間以上働いた月)が12か月以上あること
- 期間の決まった契約で働いている場合は、契約期間についての条件もあること
週20時間なら、月に約87時間。「80時間以上」の目安に届きます。
①の扶養内パート(週20時間未満)だと、雇用保険に入れないので、この給付の対象になりません。
③なら、扶養内のまま対象になりえる、ということです。
休んでいても定期的に入金があるのは、家計はもちろん、気持ちの安定にもつながります。
私は育休中、時間にもお金にも余裕があったので、あちこちに出かけて楽しく過ごせました。
私の友人や同僚にも、「2人目を考えているから」と、雇用保険に入れるパートを選んでいた人がいました。
働き方を選ぶときに、「次の出産のときどうなるか」まで見ていたんですね。
※実際に対象になるかは、働いた期間や契約の内容で変わります。ハローワークや勤務先で確認してくださいね。
2027年と2028年、4パターンはこう変わる予定
制度は、これから2回動く予定です。おもしろいのは、2つの変更が③に逆向きに効くことです。
| 時期 | 変わる予定のこと | ③への影響 |
|---|---|---|
| 2027年10月 | 週20時間で社会保険に入る職場が、厚生年金の加入者「36人以上」に広がる | 狭まる(36〜50人の職場では、週20時間で扶養から外れるようになる) |
| 2028年10月 | 雇用保険に入る条件が「週20時間以上」から「週10時間以上」に広がる | 広がる(看護師の時給でも③に入れるようになる) |
※どちらも2026年11月時点の予定です。社会保険の人数の基準は、その後も段階的に下がる予定です。
2028年10月からは、看護師でも③に入れるようになる
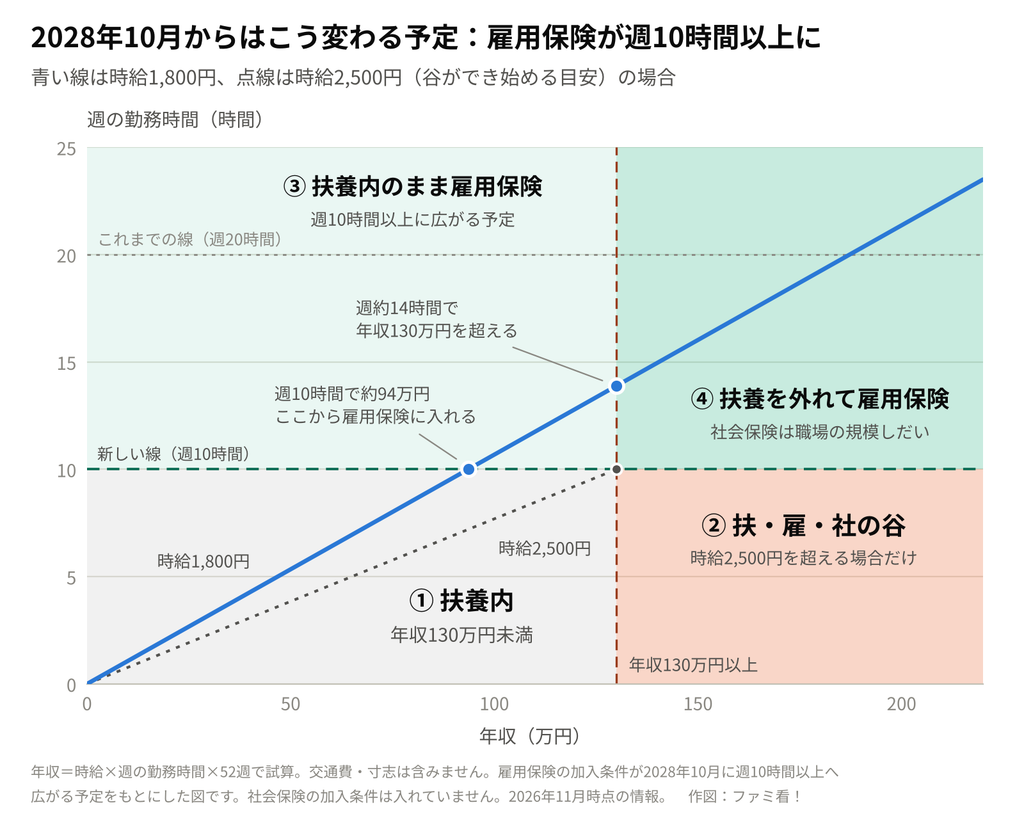
雇用保険の線が週20時間から週10時間に下がると、図はこう変わります。
時給1,800円の場合、週10時間で年収は約94万円。
ここから雇用保険に入れるようになります。
年収130万円に届くのは週約14時間なので、週10時間から約14時間までが、③の「扶養内のまま雇用保険」 です。
②の谷ができ始める時給も、1,250円から2,500円に上がります(130万円 ÷ 52週 ÷ 10時間)。
看護師のパートの多くは、谷を通らずに③から④へ進めるようになる、ということです。
あわせて、育児休業給付金などの条件も「11日・80時間」から「6日・40時間」に半分になる予定です。
週10時間ほどの働き方でも、給付の対象になりえます。
私のように扶養内で働いているママナースにとって、いちばん大きな変化はここかもしれませんね!
まとめ
- 扶養(年収130万円)と雇用保険(週20時間)は別の線。組み合わせは4パターンある
- ③「扶養内のまま雇用保険」は、時給1,250円未満で、社会保険の対象にならない職場なら成り立つ
- 看護師の時給だと、今は③を通らず、②の谷を通る
- 2028年10月に雇用保険が週10時間以上に広がれば、看護師でも③に入れるようになる予定
- 2人目、3人目を考えているなら、雇用保険に入れるかどうかも、働き方を選ぶときの材料に
扶養内か、外れるか。2択で悩んでいたところに、もうひとつの軸が加わるだけで、選べる道は広がります。
どのパターンを選んでも、子どもの成長や制度の変化に合わせて、また選び直せますよ。
「うちの場合はどうなる?」と迷ったら
夫の年収や会社の家族手当、住んでいる自治体の国民健康保険料など、家計への影響は家庭ごとに違います。自分で計算しきれないと感じるのは、とても自然なことです。
そんなときは、お金の専門家(FP)に相談するのもひとつの方法です。
無料相談では保険の提案があることもありますが、必要なければ断って大丈夫。
「今日は働き方の相談だけしたい」と最初に伝えておくと安心です。
まずは話を聞いてみるだけでも、自分がどのパターンを目指すかが見えやすくなります。



コメント